

- Rješenja
-
-
-
Trgovine i uslužne djelatnosti
Pogledajte rješenja za trgovine i ostale uslužne djelatnosti.
- Ostala rješenja
-
-
- POS Oprema
- Funkcionalnosti
- Podrška
- Cijene
- Blog
- Preuzmi mobilnu app
Pogledajte rješenja za trgovine i ostale uslužne djelatnosti.

SEO Manager
Podijelite na društvenim mrežama:
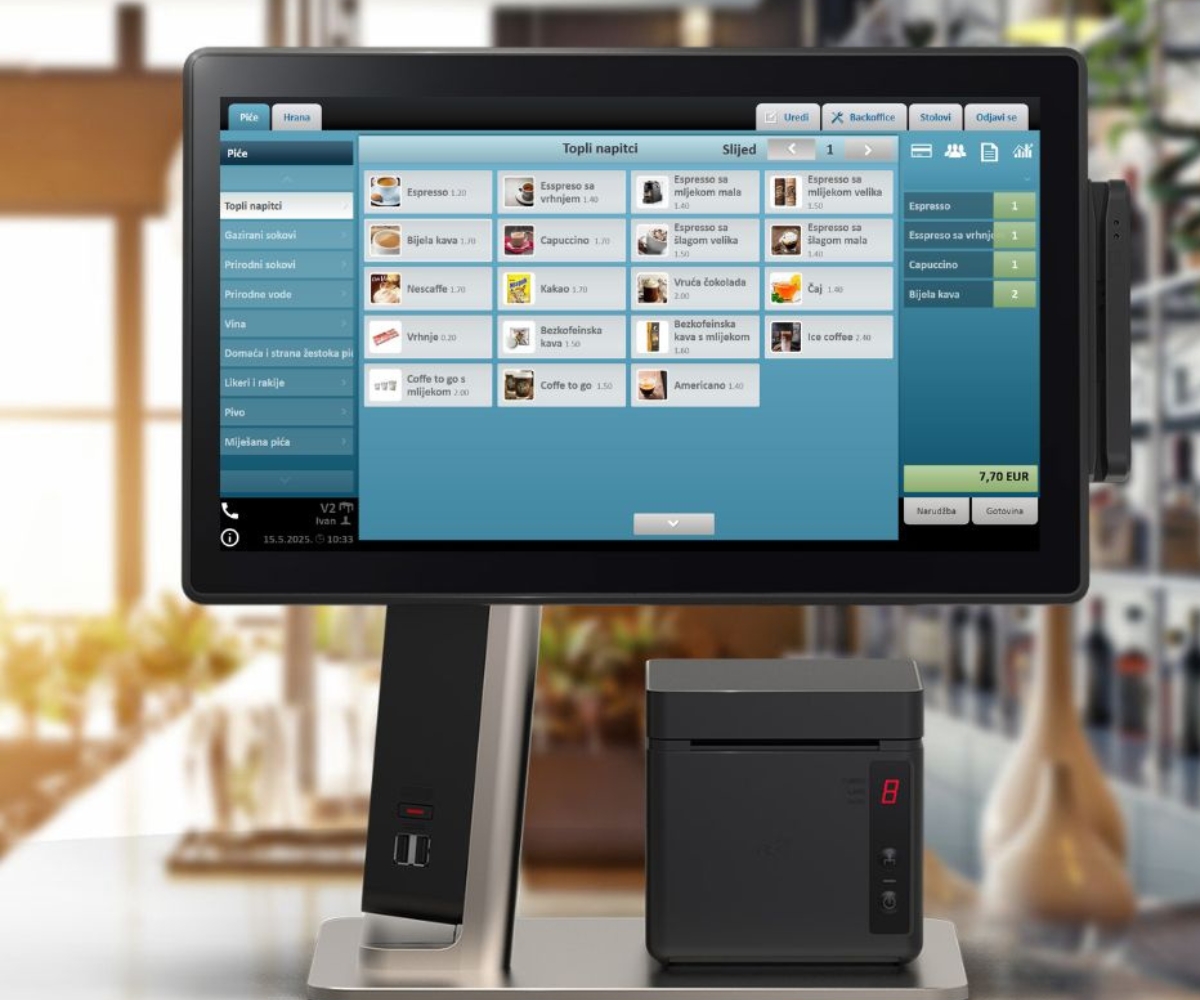
Pravilno postavljene porezne stope na artiklima/uslugama koji se prodaju u ugostiteljskim objektima direktno utječu na izgled računa i obračun poreza koje je porezni obveznik dužan platiti.
Samim time jasno je da pogrešnim postavkama poreza se porezni obveznik može dovesti u situaciju da preplati porez državi ili da ga plati manje, što u ovom drugom slučaju može biti kažnjivo.
Naknadne ispravke u obračunu poreza koje su nastale zbog greške u postavljanju poreza na artiklu su nezgodne, ponekad i nemoguće.
Odgovornost za ispravno postavljanje i obračun poreza uvijek pada na samog ugostitelja, stoga je iznimno važno da sve postavke budu točne i u skladu s propisima.
U nastavku objašnjavamo kako se ispravno podešavaju porezne stopa na artiklima/uslugama u ugostiteljstvu.
Porez na dodanu vrijednost (PDV) je neizravni porez koji se obračunava na većinu dobara i usluga. Iako ga plaća krajnji potrošač, ugostitelji i drugi poduzetnici prikupljaju ga i prosljeđuju državi.
U Hrvatskoj postoje tri stope PDV-a: 25%, 13% i 5%, ovisno o vrsti proizvoda ili usluge.
U ugostiteljstvu se koriste stope PDV-a 13% i 25%.
Bitna napomena:
Prag za ulazak u PDV sustav je 60.000 € oporezivog prometa u posljednjih 12 mjeseci.
Nakon što poduzetnik prijeđe prag, mora se registrirati kao obveznik PDV-a najkasnije do 15. dana u mjesecu koji slijedi mjesecu u kojem je prag premašen.
Obveza PDV-a tada kreće od 1. dana sljedećeg mjeseca.
Primjer:
Ako poduzetnik 12. rujna 2026. premaši promet od 60.000 €, mora se prijaviti u PDV sustav do 15. listopada 2026., a postaje obveznik PDV-a od 1. listopada 2026.
PNP – Porez na potrošnju je prihod jedinica lokalne samouprave. Visinu PNP-a određuje lokalna samouprava (grad/općina) i može biti od 0% donajviše 3%.
Odredbom članka 22. Zakona o lokalnim porezima („Narodne novine“, br. 115/16. i 101/17.) propisano je da se na potrošnju alkoholnih pića (vinjak, rakiju i žestoka pića), prirodnih vina, specijalnih vina, piva i bezalkoholnih pića u ugostiteljskim objektima plaća porez na potrošnju
Prema odredbi članka 23. stavka 2. Zakona o lokalnim porezima, osnovicu PNP-a čini prodajna cijena pića u ugostiteljskom objektu bez PDV-a.
To znači da se PNP obračunava na cijenu artikla bez PDV
Kada govorimo o podešavanju poreza u ugostiteljskim objektima postoje dvije osnovne situacije koje ćemo zasebno obratiti i to:
Kada porezni obveznik nije u PDV sustavu na računu se PDV uopće ne smije prikazivati. To znači da nije dozvoljeno postaviti na artikle/usluge PDV 0%, nego jednostavno PDV se ne postavlja na artikle/usluge i ne iskazuje se na računu.
Jedini porez koji se iskazuje na računu može biti PNP, ako ga grad ili općina primjenjuje, odnosno ako je viši od 0%.
Visinu PNP-a (od 0 do 3%) propisuje lokalna samouprava (grad/općina). Ako niste sigurni koliki je PNP u vašem gradu/općini provjerite to s vašim računovodstvom. Iste možete vidjeti na linku Tablica visina stopa poreza na potrošnju za grad/općinu u 2025. godini
PNP se u ugostiteljskim objektima primjenjuje na:
Važno: ako se u topli napitak doda alkohol, onda se na takvo piće obračunava PNP, jer sadrži alkohol.
Kada je porezni obveznik u PDV sustavu tada se na artikle/usluge u ugostiteljskom objektu primjenjuju porezne stope PDV (13% i 25%) i PNP (do 3%) po slijedećim pravilima:
Napomena: na konfekcijsku hranu tipa zapakirani ledo sladoled, Snikers čokoladica koja se ne konzumira u objektu obračunava se PDV 25%.
PNP se ne primjenjuje na sljedeća bezalkoholna pića: topli napici, cijeđeni sokovi, smoothie, milkshake, prirodna voda (ne odnosi se na mineralnu vodu, aromatiziranu vodu i vodu sa sladilima).
Važno: ako se u topli napitak doda alkohol, onda se na takvo piće obračunava PNP, jer sadrži alkohol.
Za sva pitanja i nedoumice, kontaktiraj nas svakim danom 24/7
01 3003 565 ili ispuni i pošalji kontaktnu formu. Pozvati ćemo te u najkraćem mogućem roku.
Podijelite na društvenim mrežama:
Tvoj prvi ugostiteljski objekt već je stabilan. Znaš kada počinje gužva, što se najviše...
Drive-through je način posluživanja u kojem gost naručuje, plaća i preuzima hranu bez izlaska...
U gotovo svakom caffe baru postoji gost koga se povremeno časti kavom, zaokruži račun...
Do prije nekoliko godina u većini caffe barova bilo je dovoljno ponuditi espresso, cappuccino,...

Michelinova zvjezdica danas može promijeniti sudbinu restorana. Jedna zvjezdica može restoranu dovesti goste iz cijeloga...

Domino’s je 1973. godine dao obećanje koje bi danas mnogim ugostiteljima izazvalo laganu paniku:...
Među prvima saznaj korisne informacije o ugostiteljstvu i pogodnostima koje pružamo.
Preko 4000 korisnika. Prvih mjesec dana besplatno.
Započni besplatno. Bez ugovorne obaveze. Prestani s korištenjem kad želiš.
Nakon što unesete ispravnu e-mail adresu bit ćete u mogućnosti pogledati dosadašnje webinare.


